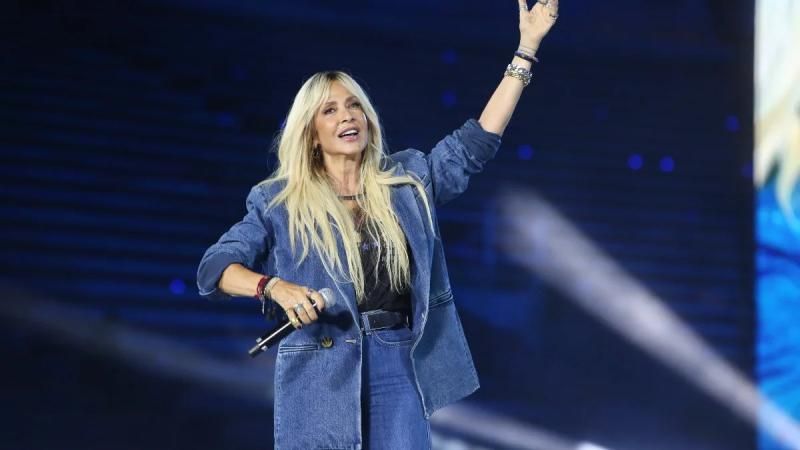
Στη δίνη των φορολογικών ελέγχων της ΑΑΔΕ εισέρχεται και η γνωστή τραγουδίστρια Άννα Βίσση, λίγες ημέρες μετά την αποκάλυψη για τον Νίκο Καρβέλα. Οι έλεγχοι εστιάζουν σε αδήλωτο ΦΠΑ και οικονομικά στοιχεία που σχετίζονται με τις συναυλίες της αλλά και σε εταιρείες που διαθέτει σε Κύπρο και Αγγλία.
ΑΑΔΕ: Μετά τον Καρβέλα ελέγχεται και η Άννα Βίσση – Το αδήλωτο ΦΠΑ και οι εταιρείες σε Αγγλία και Κύπρο
Στο επίκεντρο φορολογικού ελέγχου της Ανεξάρτητης Αρχής Δημοσίων Εσόδων φέρεται να βρίσκεται και η Άννα Βίσση, μετά τις πληροφορίες για φορολογικές εκκρεμότητες του Νίκου Καρβέλα. Οι έλεγχοι, σύμφωνα με δημοσιεύματα, αφορούν οικονομικά στοιχεία από συναυλίες της τραγουδίστριας στην Ελλάδα και το εξωτερικό, καθώς και παραστατικά εταιρειών με έδρα την Κύπρο και το Ηνωμένο Βασίλειο.
Στο επίκεντρο βρίσκεται η διοργάνωση δύο συναυλιών της ερμηνεύτριας στο Παναθηναϊκό Στάδιο, για τις οποίες εταιρεία που ανέλαβε την παραγωγή φέρεται να μην απέδωσε ΦΠΑ ύψους 80.000 ευρώ. Παράλληλα, εξετάζονται οικονομικά στοιχεία που σχετίζονται με εμφανίσεις της στο εξωτερικό, με το ποσό του ΦΠΑ που φέρεται να μην δηλώθηκε να ξεπερνά τις 50.000 ευρώ.
Οι συγκεκριμένες πληροφορίες αφορούν ελεγκτικές διαδικασίες που βρίσκονται σε εξέλιξη και δεν συνιστούν τελεσίδικη διαπίστωση φορολογικής παράβασης από την πλευρά της τραγουδίστριας.
Στο μικροσκόπιο της ΑΑΔΕ οι συναυλίες στο Καλλιμάρμαρο
Οι δύο συναυλίες της Άννας Βίσση στο Καλλιμάρμαρο αποτελούν ένα από τα βασικά σημεία της έρευνας. Σύμφωνα με όσα έχουν δημοσιευτεί, τις εκδηλώσεις διοργάνωσε εταιρεία ΙΚΕ, η οποία φέρεται να μην δήλωσε ΦΠΑ ύψους 80.000 ευρώ.
Οι αρμόδιες υπηρεσίες εξετάζουν τα οικονομικά δεδομένα της διοργάνωσης, τα παραστατικά που εκδόθηκαν και τις φορολογικές υποχρεώσεις της εταιρείας που είχε αναλάβει την παραγωγή.
Η έρευνα αφορά την εταιρεία και τις υποχρεώσεις που απορρέουν από τη δραστηριότητά της. Ωστόσο, μέχρι στιγμής δεν έχει υπάρξει τελεσίδικη απόφαση που να αποδεικνύει φορολογική παράβαση από την πλευρά της Άννας Βίσση.
Η ευρωπαϊκή περιοδεία του 2025 και οι εταιρείες σε Κύπρο και Βρετανία
Στο πλαίσιο των ελέγχων εξετάζεται, σύμφωνα με τα δημοσιεύματα, και η μίνι ευρωπαϊκή περιοδεία που πραγματοποίησε η τραγουδίστρια τον Οκτώβριο του 2025.
Το πρόγραμμα περιλάμβανε εμφανίσεις στο Ντίσελντορφ, τη Στουτγκάρδη, το Άμστερνταμ, το Παρίσι και τις Βρυξέλλες. Σύμφωνα με τις ίδιες πληροφορίες, οι εταιρείες που ανέλαβαν τη διοργάνωση των συναυλιών στο εξωτερικό φέρονται να συνδέονται με το επιχειρηματικό περιβάλλον της ερμηνεύτριας.
Οι ελεγκτικές υπηρεσίες εξετάζουν, μεταξύ άλλων, τιμολόγια που έχουν εκδοθεί από εταιρείες με έδρα την Κύπρο και το Ηνωμένο Βασίλειο. Οι συγκεκριμένες εταιρείες φέρονται να έχουν λάβει αμοιβές για τη διοργάνωση των συναυλιών στο Καλλιμάρμαρο και των εμφανίσεων στο εξωτερικό.
Παράλληλα, διερευνάται εάν τα παραστατικά ανταποκρίνονται σε πραγματικές συναλλαγές και εάν έχουν τηρηθεί οι προβλεπόμενες φορολογικές υποχρεώσεις. Οι έλεγχοι αναμένεται να συνεχιστούν το επόμενο διάστημα, προκειμένου να διασταυρωθούν τα οικονομικά στοιχεία και οι φορολογικές δηλώσεις των εμπλεκόμενων εταιρειών.
Οι φορολογικές εκκρεμότητες του Νίκου Καρβέλα
Οι εξελίξεις έρχονται μετά τα δημοσιεύματα για φορολογική υπόθεση που αφορά τον Νίκο Καρβέλα. Σύμφωνα με τις πληροφορίες που έχουν δημοσιοποιηθεί, οι οικονομικές εκκρεμότητες που εξετάζονται στην περίπτωσή του φέρονται να ανέρχονται σε περίπου 850.000 ευρώ.
Κατά τις ίδιες αναφορές, εφοριακοί επιχείρησαν να του επιδώσουν έγγραφο σχετικά με την υπόθεση στην κατοικία του, ενώ φέρεται να σημειώθηκε λεκτική αντιπαράθεση. Η επίδοση του εγγράφου πραγματοποιήθηκε τελικά ηλεκτρονικά.
Δημοσιεύματα αναφέρουν επίσης ότι ο συνθέτης δεν είχε υποβάλει εγκαίρως τη φορολογική δήλωσή του για το 2025 και ότι την υπέβαλε στη συνέχεια. Τα στοιχεία αυτά αποδίδονται σε σχετικά ρεπορτάζ και δεν αποτελούν από μόνα τους απόδειξη φοροδιαφυγής.
Τα πνευματικά δικαιώματα και το δάνειο του ενός εκατομμυρίου ευρώ
Στην υπόθεση που αφορά τον Νίκο Καρβέλα, δημοσιεύματα αναφέρονται και σε εισοδήματα από πνευματικά δικαιώματα, τα οποία φέρεται να εξακολουθεί να εισπράττει, παρά τον περιορισμό της επαγγελματικής του δραστηριότητας τα τελευταία χρόνια.
Οι αρμόδιες υπηρεσίες φέρονται να εξετάζουν την προέλευση των συγκεκριμένων εισοδημάτων, καθώς και το κατά πόσο έχουν δηλωθεί σύμφωνα με τις φορολογικές διατάξεις.
Παράλληλα, έχει γίνει αναφορά σε δάνειο ύψους περίπου ενός εκατομμυρίου ευρώ, το οποίο φέρεται να είχε λάβει ο συνθέτης από τον εφοπλιστή Γιάννη Κούστα. Σύμφωνα με σχετικά δημοσιεύματα, οι δικηγόροι του τελευταίου φέρονται να ζήτησαν την αποπληρωμή του ποσού.
Οι συγκεκριμένες αναφορές εντάσσονται στο ευρύτερο πλαίσιο των πληροφοριών που έχουν δημοσιοποιηθεί για οικονομικές διαφορές και εκκρεμότητες, χωρίς να αποτελούν από μόνες τους τελεσίδικη διαπίστωση παράνομης δραστηριότητας.
Στο επίκεντρο και τα οικονομικά στοιχεία της συναυλίας στο ΟΑΚΑ
Παράλληλα, δημοσιεύματα αναφέρονται και στα οικονομικά δεδομένα της μεγάλης συναυλίας της Άννας Βίσση στο Ολυμπιακό Στάδιο της Αθήνας.
Τα συνολικά έσοδα της διοργάνωσης φέρονται να ανήλθαν σε περίπου 4 εκατομμύρια ευρώ. Την ίδια στιγμή, το ποσοστό 7% που, σύμφωνα με τις σχετικές αναφορές, αντιστοιχεί στον Νίκο Καρβέλα για πνευματικά δικαιώματα υπολογίζεται σε περίπου 280.000 ευρώ.
Το ζήτημα των πνευματικών δικαιωμάτων έχει βρεθεί στο προσκήνιο μετά τη δημόσια αντιπαράθεση των δύο καλλιτεχνών, η οποία συνδέεται με τη μακρόχρονη συνεργασία τους και τις οικονομικές απαιτήσεις που έχουν αναφερθεί σε δημοσιεύματα.
Στο ίδιο πλαίσιο έχουν διατυπωθεί πληροφορίες ότι ο συνθέτης εξετάζει το ενδεχόμενο πώλησης των πνευματικών δικαιωμάτων του. Μέχρι στιγμής, ωστόσο, οι σχετικές αναφορές δεν αποσαφηνίζουν εάν έχει υπάρξει οριστική συμφωνία.
Οι έλεγχοι συνεχίζονται
Οι φορολογικές υποθέσεις που αφορούν τον Νίκο Καρβέλα και τις εταιρείες που φέρονται να συνδέονται με την Άννα Βίσση βρίσκονται στο επίκεντρο της δημοσιότητας, με την ΑΑΔΕ να εξετάζει οικονομικά δεδομένα, παραστατικά και φορολογικές δηλώσεις.
Το επόμενο διάστημα αναμένεται να αποσαφηνιστεί εάν από τους ελέγχους θα προκύψουν συγκεκριμένες παραβάσεις και ποια πρόσωπα ή εταιρείες ενδέχεται να έχουν σχετική ευθύνη.
Σε κάθε περίπτωση, τα ποσά και οι ισχυρισμοί που έχουν δημοσιοποιηθεί θα πρέπει να αντιμετωπίζονται ως στοιχεία υπό διερεύνηση και όχι ως αποδεδειγμένη ενοχή των εμπλεκομένων.
Πηγή